Meilleure mutuelle santé 2027 : la méthode pour trouver la vôtre
Les classements de « meilleures mutuelles » donnent rarement la même réponse, car la meilleure mutuelle dépend de votre âge, de vos soins et de votre budget. Plutôt qu’un palmarès, voici une méthode pour choisir le contrat le plus adapté pour 2027, en tenant compte des règles qui s’appliqueront toute l’année.
Ce guide fait partie de la rubrique prix et comparatifs, qui réunit les sujets voisins.
Auteur
L’équipe éditoriale ILASSUR
Mis à jour le
3 novembre 2026
Temps de lecture
8 min
Rubrique
Prix et comparatifs
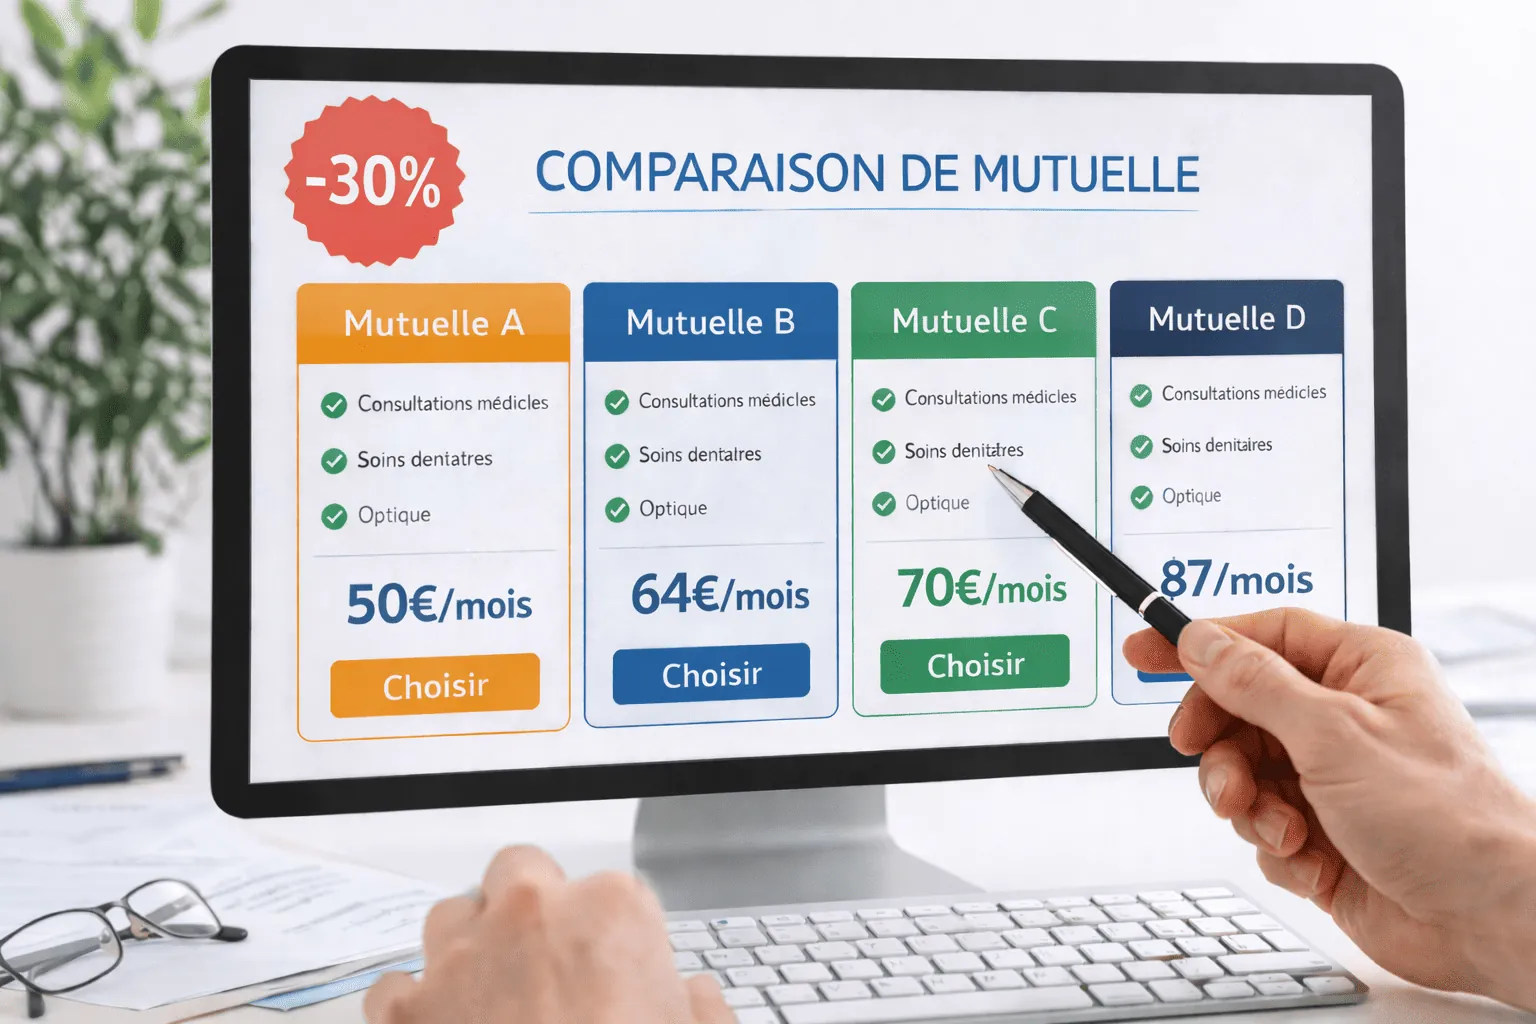
Forfait hospitalier
23 €/jour
Montant en vigueur depuis le 1er mars 2026, contre 20 € auparavant.
Actes lourds
32 €
Participation forfaitaire depuis le 1er avril 2026, contre 24 €.
Franchises
70 € + 70 €
Plafonds annuels des franchises et participations, pour toute l’année 2027.
Réponse courte
La meilleure mutuelle santé pour 2027 est celle qui couvre vos soins prévisibles avec le reste à charge le plus faible pour un prix supportable. Elle doit être solide en hospitalisation, adaptée à vos postes sensibles, dentaire, optique, audition ou spécialistes, et sans délai de carence bloquant. Un classement général ne peut pas tenir compte de votre situation : comparez sur vos propres besoins, à partir de votre avis d’échéance 2027.
En bref
Existe-t-il un classement officiel des mutuelles ?
Non. Les classements publiés reposent sur des critères propres à chaque média ou comparateur. Ils servent de point de départ, pas de verdict.
Qu’est-ce qui change pour 2027 ?
Les hausses de 2026 jouent sur une année pleine : forfait hospitalier à 23 €, participation de 32 € sur les actes lourds, plafonds de franchises à 70 €. Le budget 2027 prévoit aussi de reconduire la taxe sur les complémentaires.
Faut-il privilégier une mutuelle ou une assurance ?
Mutuelles, institutions de prévoyance et sociétés d’assurance proposent des contrats comparables. Jugez le contrat, pas le statut de l’organisme.
Les critères qui font une bonne mutuelle
Une bonne mutuelle combine un niveau de garanties adapté, un prix cohérent et des services utiles. Le poids de chaque critère dépend de votre profil.
- Hospitalisation : dépassements d’honoraires et chambre particulière.
- Postes sensibles selon l’âge : dentaire, optique, audition, spécialistes.
- Plafonds annuels et délais de carence lisibles.
- Tiers payant étendu et réseau de soins partenaires.
- Évolution des tarifs avec l’âge et historique des hausses.
- Qualité de la gestion : délais de remboursement, espace adhérent.
Les priorités selon le profil
Le même contrat peut être excellent pour un profil et inadapté pour un autre. Le tableau ci-dessous donne les priorités, pas des niveaux universels.
| Profil | Priorités | Moins utile |
|---|---|---|
| Jeune adulte | Hospitalisation, optique, santé mentale | Audition, prothèses |
| Famille | Orthodontie, optique enfant, pédiatre | Cure thermale |
| Indépendant | Hospitalisation, spécialistes, déductibilité | Garanties de confort |
| Senior | Hospitalisation, dentaire, audition, optique | Maternité |
Les règles qui pèseront sur 2027
Plusieurs hausses intervenues en 2026 s’appliqueront sur toute l’année 2027. Le forfait hospitalier est de 23 € par jour depuis le 1er mars 2026, et de 17 € en psychiatrie. La participation sur les actes d’au moins 120 € est passée de 24 € à 32 € le 1er avril 2026. Ces sommes sont généralement prises en charge par les contrats responsables : elles pèsent sur leurs dépenses, et donc sur les cotisations.
Les plafonds annuels des franchises médicales et des participations forfaitaires sont passés de 50 € à 70 € chacun le 1er octobre 2026 ; ils pourront être revalorisés selon l’inflation à partir de 2028. Ces sommes restent à votre charge, car une mutuelle responsable ne peut pas les rembourser. Enfin, la contribution exceptionnelle de 2,05 % sur les cotisations des complémentaires, créée pour 2026, devrait être reconduite par le budget 2027, encore en discussion.
Lisez votre avis d’échéance 2027
La cotisation annoncée pour 2027 est le bon moment pour comparer. Après un an de contrat, vous pouvez changer à tout moment, avec un préavis d’un mois.
La méthode en quatre étapes
Listez vos soins de l’année écoulée et ceux que vous prévoyez pour 2027. Sélectionnez trois ou quatre offres adaptées à votre profil. Calculez pour chacune le coût annuel et le reste à charge sur vos soins. Vérifiez enfin les délais de carence et les plafonds avant de signer.
Points de vigilance
- Un classement ne connaît ni votre âge, ni votre lieu de résidence, ni vos soins.
- Une offre très bien notée peut appliquer des délais de carence longs.
- Le tarif de la première année ne dit rien des hausses futures liées à l’âge.
- Les franchises et participations forfaitaires ne sont jamais remboursées par une mutuelle.
Questions fréquentes
Quelle est la meilleure mutuelle pour un senior en 2027 ?
Celle qui couvre bien l’hospitalisation, le dentaire et l’audition pour un prix supportable. Notre rubrique mutuelle senior compare ces postes en détail.
Quelle est la meilleure mutuelle pour une famille ?
Celle qui couvre l’orthodontie, l’optique enfant et les dépassements des pédiatres, avec un tarif enfant avantageux.
Les avis clients sont-ils un bon critère ?
Ils renseignent sur la qualité de gestion, les délais et le service. Ils ne disent rien de l’adéquation des garanties à vos besoins.
Comment ILASSUR compare-t-il les offres ?
Nous partons de votre profil et de vos besoins, puis comparons les garanties et le reste à charge. Notre méthodologie est détaillée sur une page dédiée.
En résumé
Il n’existe pas de meilleure mutuelle universelle pour 2027, mais il existe une meilleure mutuelle pour vous. Partez de vos soins, comparez le coût annuel et le reste à charge, et tenez compte des règles en vigueur avant de signer.
À lire ensuite
Rubrique « Prix et comparatifs »
Pour aller plus loin
Sources officielles consultées
Montants et règles vérifiés le 3 novembre 2026. Ils peuvent évoluer : votre tableau de garanties et votre caisse d’assurance maladie font foi.