Comparez votre mutuelle famille en 2 minutesMutuelle Famille
Indiquez les besoins de votre foyer. Comparez les garanties et les prix, simplement et sans engagement.Une mutuelle famille n'est pas une dépense inutile : elle protège le foyer et le budget.
Écrit par
L'équipe éditoriale ILASSUR
Publié le
23 mars 2026
Mis à jour le
23 mars 2026
Temps de lecture
12 min
Catégorie
Mutuelle famille
Repères 2026 et sources
Les exemples de cette page expliquent une méthode de lecture ; ils ne constituent ni un tarif, ni un niveau de remboursement garanti. Vérifiez toujours le devis, le tableau de garanties et le décompte de l’Assurance Maladie correspondant à votre situation.
Qu'est-ce qu'une mutuelle famille exactement
Un contrat unique qui couvre
- Un ou deux adultes
- Un ou plusieurs enfants
Elle permet
- Une gestion simplifiée
- Une cotisation à comparer
- Des garanties adaptées à chaque âge
Un contrat famille peut simplifier la gestion du foyer. Comparez toutefois la cotisation totale et les garanties réellement utiles avant de choisir.
Pourquoi évaluer une mutuelle famille aujourd’hui
Des restes à charge à analyser selon les soins réellement consommés.
2.1 Les limites de la Sécurité sociale
- Sur des bases faibles
- Sans tenir compte du coût réel des soins
- Sans spécificité "enfant" ou "famille"
Exemple simple. Consultation pédiatrique
- HonorairesVariables selon le praticien
- Base de remboursementFixée par l’Assurance Maladie
- Remboursement Assurance MaladieSelon l’acte et la situation
- Reste à charge sans complémentaireÀ calculer à partir du décompte
Multipliez ce montant par plusieurs consultations et plusieurs enfants.
2.2 L'augmentation des dépenses familiales
- Consultations enfants : fréquentes
- Soins ORL
- Lunettes
- Orthodontie
- Hospitalisations imprévues
Données moyennes observées
- Lunettes enfantSelon l’équipement et le devis
- OrthodontieHonoraires libres, sur devis
- Consultation spécialisteSelon le praticien et le secteur
- HospitalisationSelon l’établissement et les frais de confort
Sans mutuelle famille adaptée, ces dépenses s'accumulent rapidement.
Les besoins de santé selon les membres de la famille
3.1 Les adultes
- Consultations généralistes et spécialistes
- Dépassements d'honoraires
- Hospitalisation
- Soins dentaires
- Optique
3.2 Les enfants
- Pédiatre
- Orthodontie
- Lunettes
- Soins ORL
- Urgences
Une bonne mutuelle famille doit équilibrer ces besoins, sans surassurer inutilement.
Comment fonctionne une mutuelle santé. Rappel pédagogique
Les notions clés à comprendre.
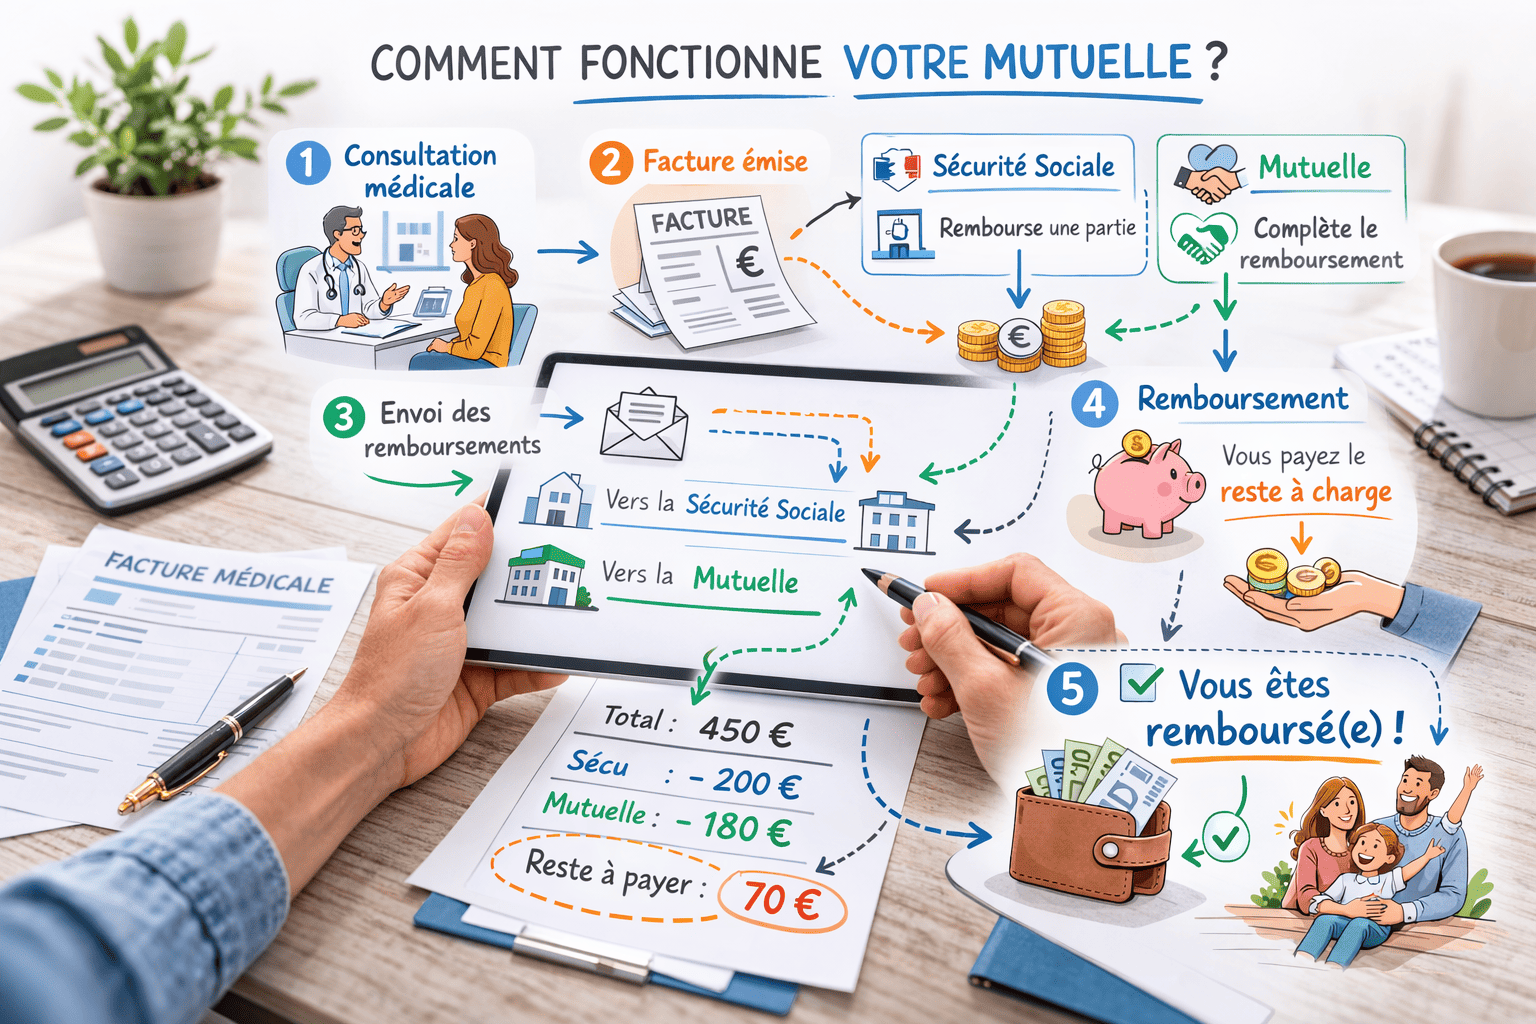
Visualisez la logique de remboursement et les notions essentielles pour comparer efficacement.
Notions clés
- Base de remboursement
- Ticket modérateur
- Pourcentage de remboursement
- Forfait annuel
- Plafonds
Schéma explicatif 1. Logique du remboursement
- 1Frais médicaux réels
- 2Base Sécurité sociale
- 3Remboursement Sécurité sociale
- 4Remboursement mutuelle famille
- 5Reste à charge du foyer
Comprendre les pourcentages de remboursement
Les pourcentages s’appliquent à la base de remboursement, jamais directement au prix facturé.
Comprendre l’impact des pourcentages
Les pourcentages de remboursement se calculent uniquement sur la base réglementaire, ce qui explique la différence entre le prix réel et le reste à charge final.
Mécanisme technique du remboursement : articulation entre Assurance Maladie et mutuelle
Le système français repose sur une prise en charge en deux niveaux : l'Assurance Maladie obligatoire (Sécurité sociale) et la complémentaire santé.
1. La base de remboursement (BRSS)
Pour chaque acte, l'Assurance Maladie fixe une base de remboursement (BRSS), référence administrative indépendante du tarif réellement facturé.
Prix facturé : montant indiqué sur le devis ou la feuille de soins
Base de remboursement : montant de référence applicable à l’acte
La Sécurité sociale calcule toujours sur la base réglementaire, jamais sur le prix réel.
2. Le remboursement de la Sécurité sociale
Le taux de remboursement dépend de l’acte, du praticien et de la situation de l’assuré.
Remboursement = taux applicable × base de remboursement
Des participations ou franchises peuvent aussi s’appliquer selon la situation.
La différence entre les frais facturés et les remboursements constitue le reste à charge à comparer avec les garanties de la complémentaire.
3. L’intervention de la mutuelle : notion de pourcentage
Les garanties sont exprimées en pourcentage de la BRSS (100 %, 200 %, 300 %...). Le pourcentage s’applique toujours à la base, jamais au prix payé.
Mutuelle 100 %
Le remboursement total est limité à la base de remboursement.
Un dépassement d’honoraires peut rester à charge.
Mutuelle avec un niveau supérieur à 100 % BR
Le contrat peut couvrir une part plus importante des dépassements.
Les plafonds et exclusions restent à contrôler.
4. Logique économique du reste à charge
Le reste à charge final correspond au prix facturé moins les remboursements Sécurité sociale + mutuelle, dans la limite contractuelle prévue.
Plus le pourcentage BRSS est élevé, plus la mutuelle absorbe les dépassements, sous réserve de plafonds éventuels.
Conclusion technique
Une garantie 100 % signifie remboursement intégral de la base réglementaire, pas du prix réel. Pour les actes avec dépassements fréquents (spécialistes, orthodontie, optique, hospitalisation), le niveau de pourcentage devient déterminant pour maîtriser le reste à charge du foyer.
Les postes de dépenses les plus importants pour une famille
L'orthodontie
Poste clé- TraitementHonoraires libres sur devis
- Assurance MaladiePrise en charge soumise à conditions
Sans complémentaire adaptée
Reste à charge à calculer à partir du devis et du décompte.
Avec complémentaire adaptée
Vérifier le niveau de garantie et les plafonds du contrat.
L'optique
À surveiller- ÉquipementDevis de l’opticien
- Assurance MaladieSelon l’équipement et la base applicable
- ComplémentaireSelon le contrat et le panier choisi
À retenir
Une bonne mutuelle peut couvrir une large part du coût réel.
L'hospitalisation
Risque élevé- SéjourDurée et établissement à préciser
- Forfait journalierMontant réglementé et évolutif
- Chambre particulièreSupplément selon l’établissement
Sans mutuelle :
Le reste à charge dépend du séjour, du forfait hospitalier et des éventuels suppléments.
Exemple de méthode pour une famille type
Calculez à partir de vos devis, décomptes et garanties contractuelles plutôt que d’un barème générique.
Profil
- Deux adultes
- Deux enfants
Dépenses annuelles
- ConsultationsAdditionner les décomptes réels
- Lunettes enfantConserver les devis
- OrthodontieVérifier l’accord préalable et le devis
- Soins dentaires adulteComparer les garanties sur devis
- Total dépensesCalculer après remboursements
Impact sur le budget
Sans mutuelle adaptée
Le reste à charge dépend des soins réellement consommés.
Avec mutuelle bien calibrée
Le contrat peut limiter certains restes à charge dans ses plafonds.
Les garanties indispensables dans une mutuelle famille
Schéma explicatif 2. Hiérarchie des garanties.
Indispensable
- Soins courants
- Hospitalisation
Important
- Dentaire / Orthodontie
- Optique
Confort
- Médecines douces
Priorité 1. Soins courants
Consultations, spécialistes, analyses.
Priorité 2. Dentaire et orthodontie
Couronnes, appareils dentaires enfants.
Priorité 3. Optique
Lunettes adultes et lunettes enfants.
Priorité 4. Hospitalisation
Frais de séjour, chambre particulière, forfait journalier.
Les garanties souvent inutiles pour une famille
Elles augmentent la cotisation sans réel bénéfice.
- Forfaits bien-être trop élevés
- Médecines alternatives peu utilisées
- Options gadgets
Comment lire le prix d’une mutuelle famille
Le tarif dépend du profil et doit être confirmé par un devis daté.
Repères de comparaison
- Couple avec enfantÀ établir sur devis
- Couple avec plusieurs enfantsÀ établir sur devis
- Famille nombreuseÀ établir sur devis
Le prix dépend
- Nombre de personnes
- Âge des adultes
- Niveau de garanties
- Région
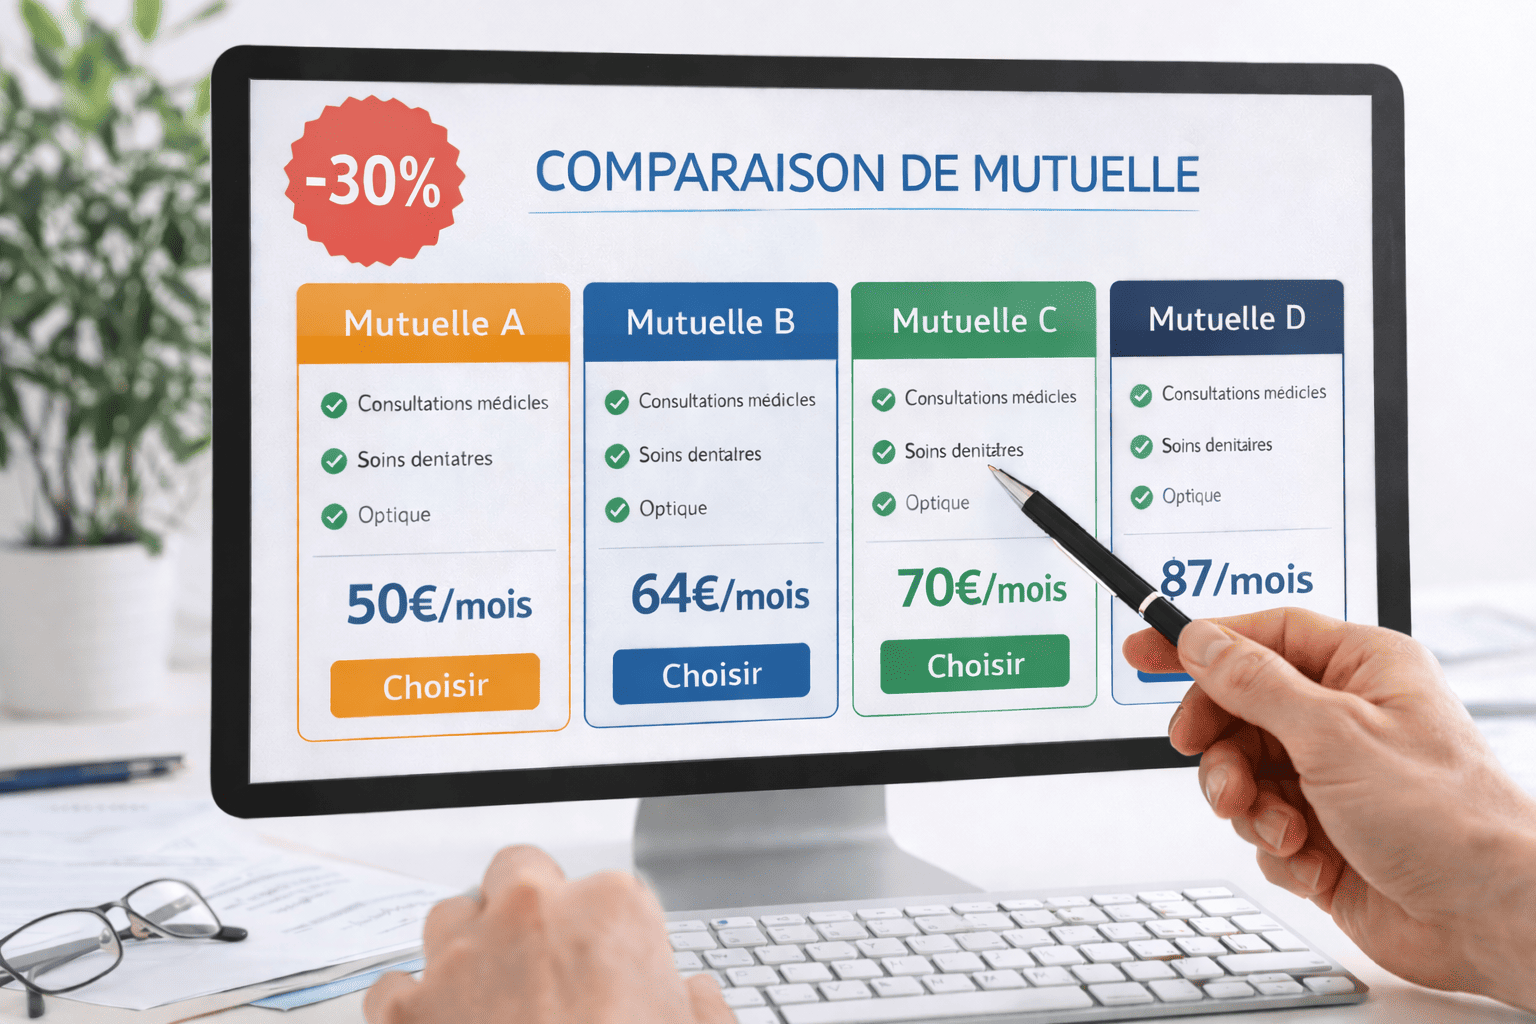
Comment réduire le coût d’une mutuelle famille
Des ajustements simples peuvent faire la différence.
- Mutualiser les contrats
- Ajuster les garanties par poste
- Éviter les doublons
- Comparer régulièrement
Une comparaison peut éviter de conserver une cotisation qui ne correspond plus aux besoins du foyer.
Mutuelle famille et délais de carence
Attention :
- Vérifier l’existence d’un délai de carence
- Vérifier les soins et les plafonds concernés
Un délai de carence peut reporter la prise en charge de certaines garanties.
À vérifier avant de souscrire.
Résiliation et évolution du contrat
Résiliation infra-annuelle
- Résiliation possible après un an pour un contrat individuel
- Sans frais ni pénalité
- Selon les modalités prévues par la réglementation et le contrat
Une mutuelle famille doit aussi être
- Évolutive
- Adaptable à l'âge des enfants
Questions fréquentes sur la mutuelle famille
Réponses claires, concrètes et sans jargon pour décider sereinement.
Les enfants sont-ils couverts automatiquement ?
Oui, s'ils sont déclarés au contrat.
Une mutuelle famille est-elle obligatoire ?
Non, mais fortement recommandée.
Peut-on ajouter un enfant en cours d'année ?
Oui, avec ajustement du contrat.
Une mutuelle chère est-elle meilleure ?
Non. Le bon équilibre est essentiel.