Comparatif mutuelle santé : comparer les prix à garanties égales
Comparer des mutuelles sur leur seul prix mensuel mène souvent à une mauvaise surprise au premier soin coûteux. Ces guides expliquent ce qui fait le prix d’un contrat, comment le réduire sans sacrifier l’essentiel et comment juger une offre sur votre reste à charge réel.
Auteur
L’équipe éditoriale ILASSUR
Mis à jour le
3 novembre 2026
Temps de lecture
6 min
Rubrique
Prix et comparatifs
Taxe 2026
2,05 %
Contribution exceptionnelle sur les cotisations des complémentaires santé.
Forfait hospitalier
23 €/jour
En hausse de 3 € au 1er mars 2026, pris en charge par les mutuelles.
Résiliation
Après 1 an
Changement possible à tout moment, avec un préavis d’un mois.
Réponse courte
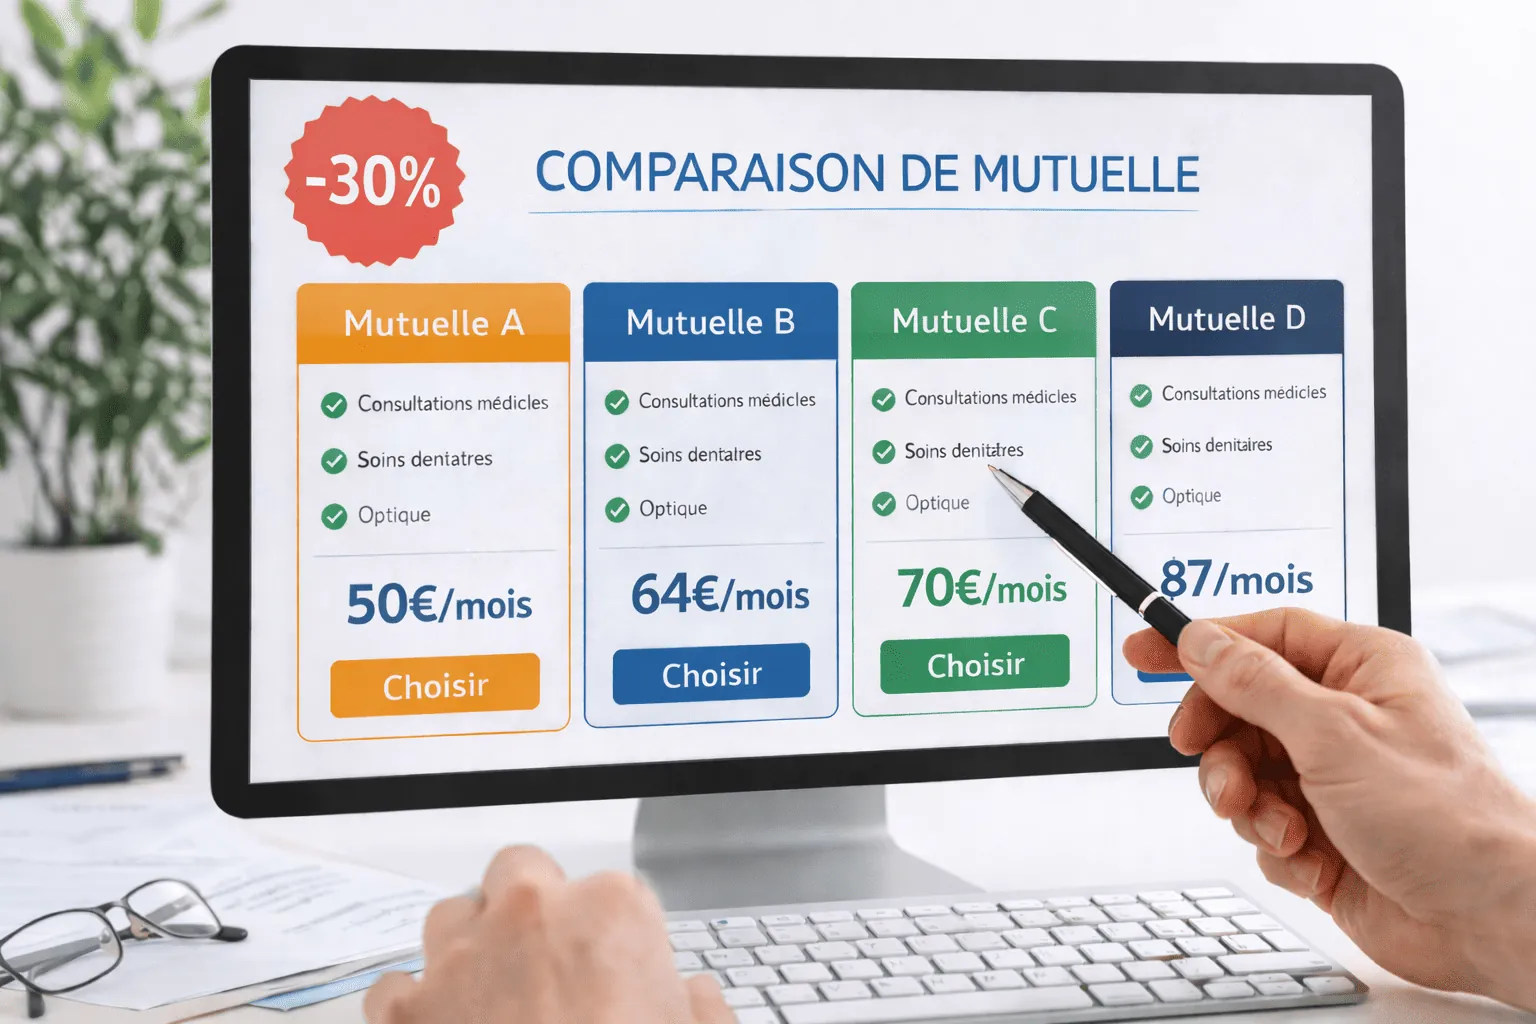
Pour comparer deux mutuelles, fixez d’abord vos besoins réels, puis calculez pour chaque offre le coût annuel et le reste à charge sur vos soins probables. Le prix dépend surtout de l’âge, du lieu de résidence, du niveau de garanties et du nombre de bénéficiaires. Les aides, comme la mutuelle d’entreprise ou la Complémentaire santé solidaire, réduisent souvent bien plus la facture qu’un changement d’assureur.
En bref
Comment comparer deux mutuelles ?
Sur les mêmes soins : une consultation de spécialiste avec dépassement, une paire de lunettes, une couronne, deux jours d’hôpital. Additionnez cotisation annuelle et reste à charge.
Pourquoi le prix change-t-il chaque année ?
Parce que les dépenses de santé, les règles de remboursement et les taxes évoluent, et que le tarif dépend souvent de l’âge atteint.
Peut-on changer de mutuelle facilement ?
Oui, après un an de contrat, à tout moment et sans frais. Le nouvel assureur peut se charger de la résiliation.
Les guides prix et comparatifs
Prix moyen, offres pas chères, meilleure mutuelle de l’année, contrats sans engagement : chaque guide donne une méthode pour comparer à garanties égales.
Petit budget
Mutuelle santé pas chère
Les leviers pour réduire sa cotisation sans se découvrir, et les fausses économies qui coûtent cher au premier soin.
Lire le guideComparatif 2027
Meilleure mutuelle santé 2027
Pas de classement universel : la méthode pour trouver la mutuelle la mieux adaptée à votre profil en 2027.
Lire le guidePrix
Prix d’une mutuelle santé
Âge, lieu de résidence, niveau de garanties, bénéficiaires : comprendre ce qui fait varier la cotisation.
Lire le guideRésiliation
Mutuelle sans engagement
Résiliation après un an, contrats mensuels, motifs légitimes : ce que veut vraiment dire « sans engagement ».
Lire le guideOptique et dentaire
Meilleure mutuelle optique et dentaire
Lunettes, couronnes, implants : choisir un contrat fort sur les deux postes qui coûtent le plus.
Lire le guideCe qui fait le prix d’une mutuelle
Le prix d’une mutuelle individuelle repose sur quelques critères : l’âge de chaque assuré, le lieu de résidence, le niveau de garanties choisi, le nombre de bénéficiaires et le régime de Sécurité sociale. Une mutuelle d’entreprise est en partie financée par l’employeur, ce qui change complètement la comparaison.
Chaque année, les cotisations évoluent avec les dépenses de santé et la réglementation. En 2026, une contribution exceptionnelle de 2,05 % a été créée sur les cotisations des complémentaires, tandis que la hausse du forfait hospitalier et de la participation sur les actes lourds a augmenté la part payée par les mutuelles.
Comparer à garanties égales
Un comparatif utile met en regard le coût annuel et le reste à charge sur des soins identiques. Deux contrats au même prix peuvent laisser des restes à charge très différents selon leurs plafonds et leurs délais de carence.
| Critère | Pourquoi | Où le trouver |
|---|---|---|
| Coût annuel | Comparer des formules sur douze mois | Devis et échéancier |
| Reste à charge | Mesurer ce qui reste à payer | Simulation sur vos soins |
| Plafonds | Éviter un remboursement bloqué | Notes du tableau de garanties |
| Délais de carence | Savoir quand les garanties jouent | Conditions générales |
| Services | Tiers payant, réseau de soins, téléconsultation | Notice d’information |
Questions fréquentes
Les comparateurs sont-ils fiables ?
Ils sont utiles pour repérer des offres, à condition de comparer les garanties détaillées et pas seulement le prix. Vérifiez les plafonds, la carence et les exclusions dans les documents de l’assureur.
Une mutuelle chère rembourse-t-elle forcément mieux ?
Non. Le prix reflète aussi l’âge, le lieu de résidence et les services. Une formule plus chère peut renforcer des postes qui ne vous concernent pas.
Faut-il changer de mutuelle chaque année ?
Pas forcément. Comparez à chaque hausse de cotisation ou changement de situation, en tenant compte des délais de carence d’un nouveau contrat.
Les mutuelles vont-elles encore augmenter en 2027 ?
Le budget 2027 est en discussion, avec notamment la reconduction de la contribution exceptionnelle sur les complémentaires. Comparez votre avis d’échéance aux offres du marché.
En résumé
Le bon comparatif additionne la cotisation annuelle et le reste à charge sur vos soins probables. Vérifiez d’abord les aides auxquelles vous avez droit, puis comparez les offres à garanties égales.
À lire ensuite
Sources officielles consultées
Montants et règles vérifiés le 3 novembre 2026. Ils peuvent évoluer : votre tableau de garanties et votre caisse d’assurance maladie font foi.