Mutuelle TNS à Montpellier
Comparer garanties, tarifs et reste à charge pour indépendants à Montpellier.
Comparaison à relire avant toute décision. Voir la méthodologie.
Orientation rapide
Résumé utile
À Montpellier (Occitanie), une mutuelle TNS utile sécurise l’hospitalisation et les spécialistes sans mettre la trésorerie sous tension.
À retenir
- Prioriser l’hospitalisation et les spécialistes avant les options secondaires.
- Vérifier l’éligibilité Madelin sans oublier la qualité des garanties.
- Adapter le contrat aux variations de revenus et à l’activité réelle.
Loi Madelin
Dispositif fiscal permettant de déduire certaines cotisations TNS si le contrat est éligible.
Dépassements d’honoraires
Part de la facture qui dépasse la base de remboursement de la Sécurité sociale.
Reste à charge
Montant final à payer après les remboursements.
Questions fréquentes sur la mutuelle TNS à Montpellier
Réponses courtes pour cadrer une mutuelle TNS à Montpellier (Occitanie) sans mélanger prix, fiscalité et garanties.
Quels postes comparer en premier ?
Hospitalisation, spécialistes, dentaire et dépassements d’honoraires restent les postes les plus coûteux.
La loi Madelin suffit-elle à choisir ?
Non. Elle n’est utile que si le contrat est éligible et si les garanties restent cohérentes avec vos besoins.
Comment garder un budget stable ?
Éviter les options peu utilisées et ajuster les niveaux selon la fréquence réelle des soins.
Comparatif mutuelle TNS à Montpellier
Des repères concrets pour comparer le niveau de couverture selon l’activité et le budget.
Essentielle
Tarif à confirmer sur devis daté
Indépendant en démarrage à Montpellier
- Soins courants
- Hospitalisation
- Assistance
Équilibre
Tarif à confirmer sur devis daté
TNS avec besoins réguliers à Montpellier
- Hospitalisation renforcée
- Dentaire
- Optique
Renforcée
Tarif à confirmer sur devis daté
TNS avec besoins élevés à Montpellier
- Dentaire lourd
- Chambre particulière
- Perte de revenus
Repères locaux à Montpellier
Profil de besoin local, dépassements d’honoraires, restes à charge et accès aux soins.
Profil de besoin TNS a Montpellier
A Montpellier, le choix TNS se joue souvent entre spécialistes, imagerie et hôpital. Le bon contrat renforce les actes actifs sans généraliser la surprotection.
- Le contrat ne se choisit pas sur le prix seul quand plusieurs actes peuvent revenir dans l année.
- Une Équilibre bien lue reste souvent plus logique qu’une premium généraliste.
- La décision doit rester compatible avec une trésorerie défendable.
Depassements d'honoraires a Montpellier
Niveau soutenu sur certains parcours
A Montpellier, spécialistes et imagerie peuvent vite faire monter le reste a charge. Cela pousse a relire hôpital, spécialistes et actes techniques ensemble.
- Comparer spécialistes, hôpital et imagerie sur le meme niveau de formule.
- Verifier les plafonds annuels et les exclusions, pas seulement les pourcentages.
- Eviter de charger le contrat en forfaits secondaires.
Acces aux soins pour indépendants a Montpellier
- L offre locale combine hôpital, cliniques et spécialistes avec des ecarts de tarifs sensibles.
- Le contrat doit rester coherent si les soins se repartissent entre public et privé.
- La bonne comparaison locale regarde les actes qui coûtent du temps et de la trésorerie.
Exemples de restes a charge TNS a Montpellier
Estimations indicatives pour visualiser l’impact.
Consultation ophtalmologue secteur 2
IRM en secteur privé
Hospitalisation courte
Cas TNS observes a Montpellier
Fréelance tech
Suivi ophtalmologique et imagerie a repetition, budget a tenir.
Besoin : Renforcer quelques postes sans faire exploser la cotisation.
Choix : Formule Équilibre retenue avec focus sur imagerie et hôpital.
Profession liberale
Budget stable, spécialistes frequents mais peu de soins lourds confirmes.
Besoin : Eviter la premium systematique.
Choix : Maintien sur une formule intermediaire plus défendable.
Quand cette formule a du sens / quand elle n'a pas de sens
| Formule | Quand elle a du sens | Quand elle n’a pas de sens |
|---|---|---|
| Essentielle |
|
|
| Équilibre |
|
|
| Renforcée |
|
|
Repère TNS
Mutuelle TNS à Montpellier : spécialistes, imagerie et hôpital
À Montpellier, une mutuelle TNS utile doit absorber spécialistes, imagerie et hospitalisation sans généraliser la surprotection sur tous les postes.
Profil et situation
À préciser
Garanties choisies
À préciser
Tarif
À confirmer sur devis daté
Le bon contrat local renforce les usages réels de l'activité tout en gardant une cotisation défendable.
Le bon contrat TNS doit protéger le dirigeant sans ajouter des garanties confort peu utilisées. C’est ce qui fait la différence entre une mutuelle simplement “présente” et une mutuelle réellement utile.
Les postes TNS qui pesent le plus à Montpellier
- À Montpellier, une mutuelle TNS utile doit aider à couvrir spécialistes, hôpital et imagerie sans surpayer une formule globale.
- Le bon’arbitrage consiste souvent à renforcer quelques postes et non à choisir la formule la plus haute.
- ILASSUR ne recommande pas de changer si le nouveau contrat coûte plus cher sans mieux traiter les soins vraiment utiles pour l'activité.
Ce qui pèse souvent en Occitanie
En Occitanie, les écarts entre deux mutuelles TNS apparaissent vite sur les plafonds, les spécialistes et la lisibilité réelle du contrat.
- Arbitrer entre budget réel et niveau de protection
- Vérifier les limites sur les postes coûteux
- Choisir une formule révisable sans friction
Comment ILASSUR construit cette page TNS
La méthode de comparaison, la relecture et ses limites sont rendues explicites.
Rédaction & relecture
Lucie Bernard
Rédactrice assurance santé
Samir Benali
Courtier en assurance / conseiller spécialisé mutuelle TNS
Date de mise à jour : 1 avril 2026
Notre méthodologie sur la mutuelle TNS
- Comparer d’abord hospitalisation, spécialistes, dentaire et lisibilité des plafonds.
- Relire le contrat selon l’activité, la régularité des revenus et la soutenabilité du budget.
- Évaluer les écarts entre prix, renforts et services avant de considérer un contrat comme cohérent.
Sources utilisées
Limites de la comparaison
- Les tarifs affichés sont indicatifs et varient selon l’âge, la situation, les options et l’assureur.
- La comparaison s’appuie sur les garanties publiques et documents contractuels disponibles.
- Les repères locaux sont des tendances de marché, pas un audit exhaustif de chaque praticien.
Critères de classement
- Niveaux de remboursement par poste (BR/BRSS, forfaits, plafonds).
- Délais de carence, exclusions et conditions d’adhésion.
- Rapport garanties / prix et lisibilité globale du contrat.
- Services utiles (assistance, téléconsultation, réseaux de soins).
Quand ILASSUR ne recommande pas de changer
- Votre contrat actuel couvre déjà les postes clés avec un reste à charge faible.
- Un changement entraîne des délais de carence pénalisants sur vos soins en cours.
- Vous bénéficiez d’un contrat collectif ou d’avantages difficiles à reproduire.
Pourquoi notre lecture reste indépendante
- Nous ne partons pas du nom de l’assureur mais du besoin réel du dirigeant ou de l’indépendant.
- Les recommandations restent conditionnées au profil, à l’activité et au niveau de couverture utile.
- Le comparatif conserve le même cadre d’analyse quel que soit le territoire affiché.
Pourquoi nous faire confiance
- Comparateur indépendant, sans pression commerciale et sans recommandation automatique par défaut.
- Lecture des garanties, exclusions, plafonds et services avant toute mise en avant tarifaire.
- Contenus rédigés pour aider à décider, pas pour pousser un assureur unique.
- Conseil humain pour arbitrer entre niveau de protection, lisibilité du contrat et budget réel.
Comparatif mutuelle TNS à Montpellier
Des repères concrets pour comparer le niveau de couverture selon l’activité et le budget.
Essentielle
Tarif à confirmer sur devis daté
Indépendant en démarrage à Montpellier
- Soins courants
- Hospitalisation
- Assistance
Équilibre
Tarif à confirmer sur devis daté
TNS avec besoins réguliers à Montpellier
- Hospitalisation renforcée
- Dentaire
- Optique
Renforcée
Tarif à confirmer sur devis daté
TNS avec besoins élevés à Montpellier
- Dentaire lourd
- Chambre particulière
- Perte de revenus
Le vrai problème des indépendants
Votre santé est un outil de travail.
Quand on est travailleur non salarié, sa santé n'est pas seulement une question personnelle.
C'est aussi un outil de travail.
Concrètement
Un arrêt prolongé, une hospitalisation mal couverte, des soins coûteux non anticipés, et c'est :
Contrairement aux salariés, les indépendants ne bénéficient d'aucune mutuelle collective obligatoire. Ils doivent donc choisir eux-mêmes une mutuelle santé adaptée à leur situation réelle.
Qui est concerné par une mutuelle TNS
Tous ces profils relèvent du régime des travailleurs non salariés.
Point clé à comprendre : la Sécurité sociale rembourse moins que ce que la majorité des indépendants imaginent.
Protection sociale des indépendants. La réalité des remboursements
Depuis l'intégration des indépendants au régime général, beaucoup pensent être "comme les salariés". Ce n'est vrai qu'en partie.
Exemple simple. Consultation spécialiste secteur 2
Exemple réel- Tarif consultation70 €
- Base de remboursement Sécurité sociale25 €
- Remboursement Sécurité sociale (70 %)16,50 €
- Reste à charge sans mutuelle53,50 €
Pourquoi une mutuelle classique est souvent mal adaptée aux TNS
Beaucoup d'indépendants souscrivent une mutuelle "standard".
Résultat
- Garanties inutiles
- Remboursements mal calibrés
- Cotisation trop élevée
- Protection insuffisante en cas d’arrêt de travail
- Mauvaise prise en charge des soins coûteux
- Aucune optimisation fiscale (loi Madelin non exploitée)
Les erreurs fréquentes
- Trop d'optique alors que peu de besoins
- Pas assez d'hospitalisation
- Aucune couverture des dépassements d'honoraires
- Délais de carence ignorés
- Absence de garantie maintien de revenu
- Plafonds annuels trop bas sur les postes clés
- Contrat non éligible ou mal optimisé fiscalement
Une mutuelle TNS doit être modulable, équilibrée, et pensée pour un actif autonome.
Comment fonctionne une mutuelle santé. Explication simple
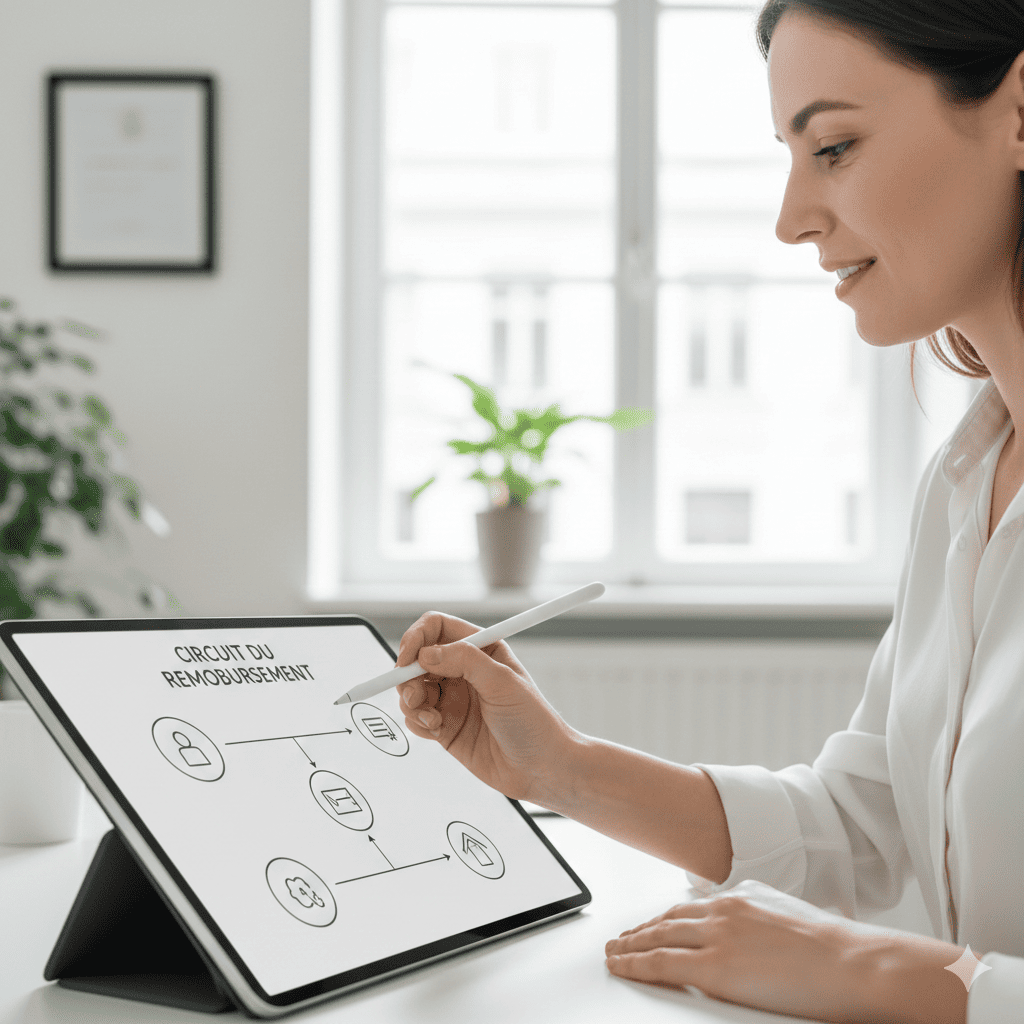
Les notions clés et le circuit de remboursement.
Les notions clés
- Base de remboursement (BRSS)
- Ticket modérateur
- Pourcentage de remboursement
- Forfait
- Dépassements d'honoraires
Schéma explicatif 1. Circuit du remboursement
- 1Frais médicaux réels
- 2Base Sécurité sociale
- 3Remboursement Sécurité sociale
- 4Intervention de la mutuelle
- 5Reste à charge final
Comprendre les pourcentages. 100 %, 200 %, 300 %
200 % ne veut pas dire "rembourse deux fois le prix réel".
Exemple concret. Consultation spécialiste
Base Sécurité sociale : 25 €
Mutuelle à 200 %
Remboursement maximal mutuelle + Sécurité sociale
200 % x 25 € = 50 €
Si la consultation coûte 70 €, le reste à charge sera :
70 € - 50 € = 20 €
Les dépenses de santé typiques d'un indépendant
Selon les profils, les postes les plus fréquents sont :
Postes les plus fréquents
- Consultations spécialistes
- Hospitalisation imprévue
- Soins dentaires
- Optique
- Examens médicaux
Exemple de dépenses annuelles moyennes
- Consultations spécialistes300 à 600 €
- Dentaire (couronne)500 à 900 €
- Lunettes250 à 600 €
- Hospitalisation courte1 200 à 3 000 €
Sans mutuelle adaptée, ces montants peuvent peser lourdement.
Exemples chiffrés de remboursement. Cas réel TNS
Deux situations concrètes pour comprendre l'impact des garanties.
Exemple 1. Couronne dentaire
- Prix réel600 €
- Base Sécurité sociale120 €
- Remboursement Sécurité sociale84 €
Mutuelle à 200 %
Remboursement total max : 240 €
Reste à charge : 360 €
Mutuelle à 300 %
Remboursement total max : 360 €
Reste à charge : 240 €
Exemple 2. Hospitalisation 3 jours
- Frais2 400 €
- Forfait journalier20 € x 3 = 60 €
Sans mutuelle
Forfait journalier entièrement à charge
Chambre particulière non prise en charge
Avec mutuelle adaptée
Forfait journalier remboursé
Chambre particulière remboursée jusqu'à 60 € / jour
Les garanties indispensables pour un TNS
Schéma explicatif 2. Hiérarchie des garanties.
Essentiel
- Hospitalisation renforcée
- Honoraires médecins secteur 2
- Soins courants suffisants
Secondaire
- Dentaire
- Optique
- Médecine spécialisée
Optionnel
- Bien-être / confort
- Forfaits très élevés peu utilisés
Ce qui détermine le prix d’une mutuelle TNS
Le montant dépend du profil, des garanties et du contrat. Il est à confirmer par un devis daté.
Repères avant un devis
- Profil et situationÀ préciser
- Garanties choisiesÀ préciser
- TarifÀ confirmer sur devis daté
Le panel, les critères de classement et les limites de la comparaison sont détaillés dans notre méthodologie.
Loi Madelin. Ce qu'il faut savoir
Certains indépendants peuvent déduire fiscalement leur mutuelle, sous conditions.
Important :
- Tous les statuts ne sont pas éligibles
- Tous les contrats ne sont pas compatibles
- Les plafonds existent
Une mauvaise compréhension peut entraîner une fausse optimisation.
Avis d’indépendants à Montpellier
Des retours centrés sur la lisibilité des garanties, la fiscalité et le coût réel du contrat.
En Occitanie, les arbitrages portent souvent sur la stabilité du budget et le niveau de couverture des postes récurrents. Pour un TNS à Montpellier, c’est souvent là que se joue la différence entre un contrat lisible et un contrat trompeur.
Romain
Gérant - Montpellier (Occitanie)
À Montpellier, le bon équilibre se joue surtout entre lisibilité du contrat, niveau de garanties et budget mensuel. J’ai pu recalibrer ma mutuelle sur les soins vraiment utiles à mon’activité.
Élodie
Indépendante - Montpellier (Occitanie)
À Montpellier, j’ai comparé des contrats TNS plus lisibles, avec un meilleur équilibre entre hospitalisation, spécialistes et budget réel.
Damien
Consultant indépendant - Montpellier (Occitanie)
Maillage utile autour de Montpellier
Explorez les sujets liés à votre activité et les autres profils proposés dans votre région.
Comment revoir sa cotisation et ses garanties
Des points à vérifier avant de modifier un contrat.
- Ajuster les niveaux sur les postes peu utilisés
- Éviter les doublons inutiles
- Comparer chaque année
- Choisir une mutuelle évolutive
Avant de modifier une garantie, vérifiez les besoins réels, les plafonds, les exclusions et les délais applicables. Un niveau de couverture moins élevé n’est pertinent que s’il reste cohérent avec votre situation.
Comparez des devis datés à garanties équivalentes et relisez les documents contractuels avant toute décision.
Le prix et les garanties doivent être vérifiés sur un devis daté. Voir la méthode de comparaison.
Pourquoi comparer avec ILASSUR
Vous gardez le contrôle. Pas de pression commerciale.
- Panel, critères et limites expliqués
- Lecture des garanties et du devis
- Points de vigilance avant la souscription
- Décision laissée au client
Consultez le détail du panel, des critères de classement et des modalités de rémunération dans notre méthodologie de comparaison.
Questions fréquentes des indépendants
Les réponses aux questions les plus posées.
Parce que spécialistes, hôpital et imagerie peuvent changer fortement le coût réel du contrat.
Les postes critiques encore probables, surtout hôpital, spécialistes et imagerie.
Quand le contrat actuel traite déjà correctement les besoins utiles et que le nouveau devis ajoute surtout plus de cotisation.